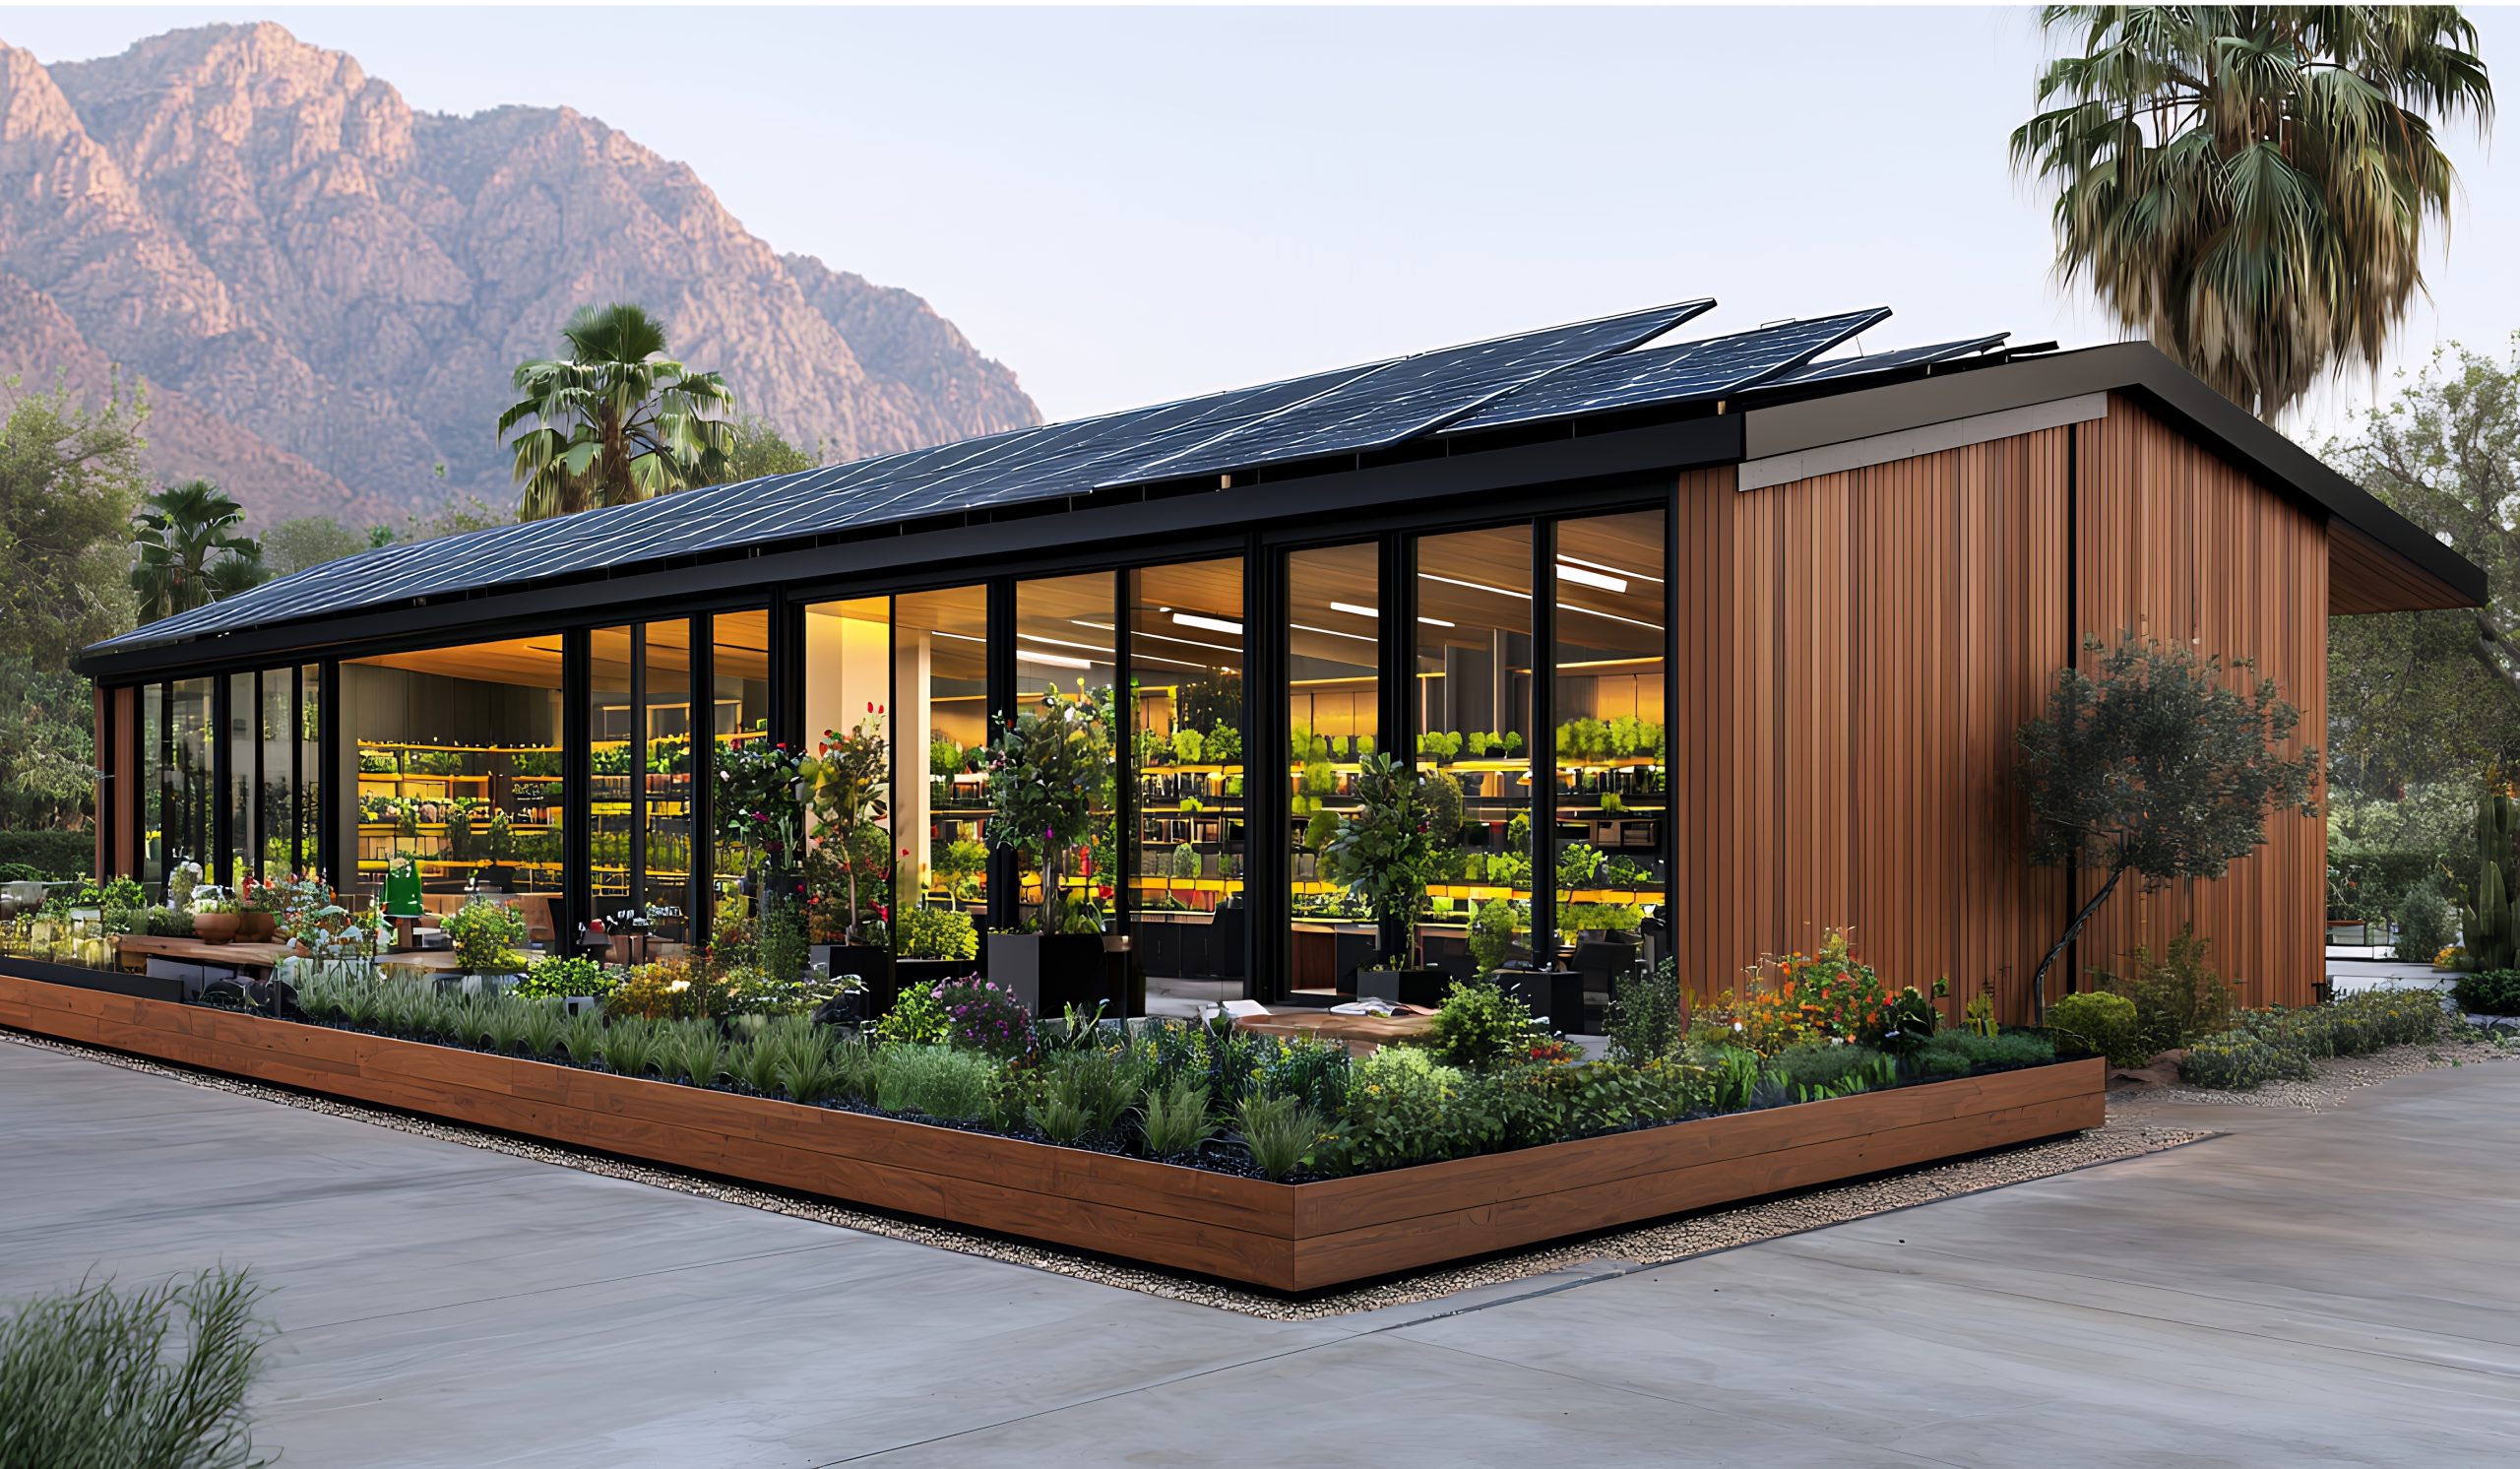
Da sich der Sektor der erneuerbaren Energien ständig weiterentwickelt, müssen Unternehmen, die Solaranlagen installieren möchten, sich in einem komplexen Umfeld aus Fördermaßnahmen auf Bundes- und Landesebene zurechtfinden. Zwar stehen oft groß angelegte Solarprojekte im Mittelpunkt, doch sollten kleinere Solaranlagen, insbesondere solche mit einer Leistung unter 1,5 Megawatt (MW), nicht außer Acht gelassen werden. Diese Projekte bieten Unternehmen einzigartige Möglichkeiten, von erheblichen steuerlichen Anreizen zu profitieren, gleichzeitig die Anschaffungskosten zu senken und zu langfristigen Nachhaltigkeitszielen beizutragen (Solar Energy Industries Association [SEIA], 2024).
Investitionssteuergutschrift (ITC) für Projekte unter 1,5 MW
Die Investitionssteuergutschrift (ITC) in Höhe von 30 % für Solarprojekte kleiner Unternehmen
Dies ist nach wie vor die wichtigste staatliche Fördermaßnahme für Solarenergie. Nach den geltenden Vorschriften müssen Unternehmen entweder (a) ihre Anlage bis zum 31. Dezember 2027 in Betrieb nehmen oder (b) bis zum 5. Juli 2026 mit dem Bau beginnen, um die Förderfähigkeit zu sichern. Für die meisten Projekte muss hierfür nachgewiesen werden, dass die Bauarbeiten begonnen haben; Solaranlagen mit einer Leistung von ≤ 1,5 MW (Wechselstrom) können jedoch weiterhin die 5-Prozent-Kosten-Safe-Harbor-Regelung nutzen, um die Anforderung des „Baubeginns“ zu erfüllen (Internal Revenue Service [IRS], 2025).
Sonderabschreibung
Zusätzlich zum ITC können Unternehmen von einer 100-prozentigen Sonderabschreibung profitieren, die es ihnen ermöglicht, die gesamten Kosten für qualifizierte Solaranlagen bereits im ersten Jahr steuerlich abzusetzen. Diese Regelung wurde wieder eingeführt und dauerhaft für Anlagen zur Nutzung erneuerbarer Energien festgelegt, die nach dem 19. Januar 2025 erworben und in Betrieb genommen werden (US-Energieministerium [DOE], 2025). Bei kleineren Projekten beschleunigt dies den Cashflow und verkürzt die Amortisationszeit.
Anreize auf Landesebene
Viele Bundesländer bieten zusätzliche Fördermaßnahmen an, die die Bundesleistungen ergänzen. Diese Anreize sind besonders wertvoll für kleinere, dezentral angelegte Projekte, die lokale Unternehmen direkt unterstützen (National Renewable Energy Laboratory [NREL], 2023). Beispiele hierfür sind:
- Grundsteuerbefreiungen für den Mehrwert von Solaranlagen.
- Umsatzsteuerbefreiungen beim Kauf von Solaranlagen.
- Net-Metering-Programme, bei denen Unternehmen eine Gutschrift für überschüssigen Strom erhalten, den sie ins Netz zurückspeisen.
Warum Projekte kleiner Unternehmen mit einer Leistung von ≤ 1,5 MW attraktiv sind
- Einfacherer Zugang zum „Safe Harbor“: Nur Anlagen mit einer Leistung von höchstens 1,5 MW (Wechselstrom) können den „Safe Harbor“ mit 5 % der Kosten nutzen, um sich den ITC zu sichern.
- Schnellere Amortisation: Durch die Kombination der ITC mit einer 100-prozentigen Sonderabschreibung verkürzt sich die Amortisationszeit erheblich.
- Skalierbarkeit und Einfachheit: Bei kleineren Projekten gibt es weniger Hürden bei der Genehmigungserteilung und beim Netzanschluss, sodass sie leichter vor Ablauf wichtiger Fristen abgeschlossen werden können.
Für Unternehmen, die erneuerbare Energien nutzen möchten, ohne sich mit komplexen Großprojekten auseinandersetzen zu müssen, sind Anlagen mit einer Leistung von ≤ 1,5 MW (Wechselstrom) nach wie vor eine gute Wahl. Durch die Kombination aus 30 % ITC, Sonderabschreibungen und staatlichen Förderungen können Unternehmen ihre Anschaffungskosten senken, eine schnellere Amortisation erzielen und ihr Engagement für Nachhaltigkeit stärken. Um diese Vorteile zu sichern, ist es unerlässlich, noch vor Ablauf der Fristen im Juli 2026 und Dezember 2027 zu handeln (IRS, 2025; DOE, 2025).
Literaturverzeichnis
Internal Revenue Service. (2025). Bekanntmachung 2025-42: §§ 45Y und 48E – Baubeginn.
National Renewable Energy Laboratory. (2023). Vorteile und politische Maßnahmen im Bereich Solarenergie. https://www.nrel.gov/
Solar Energy Industries Association. (2024). Steuergutschrift für Solarenergie auf Bundesebene (ITC). https://www.seia.org/
US-Energieministerium. (2025). Steuerliche Anreize und Abschreibungen für saubere Energie. https://www.energy.gov/