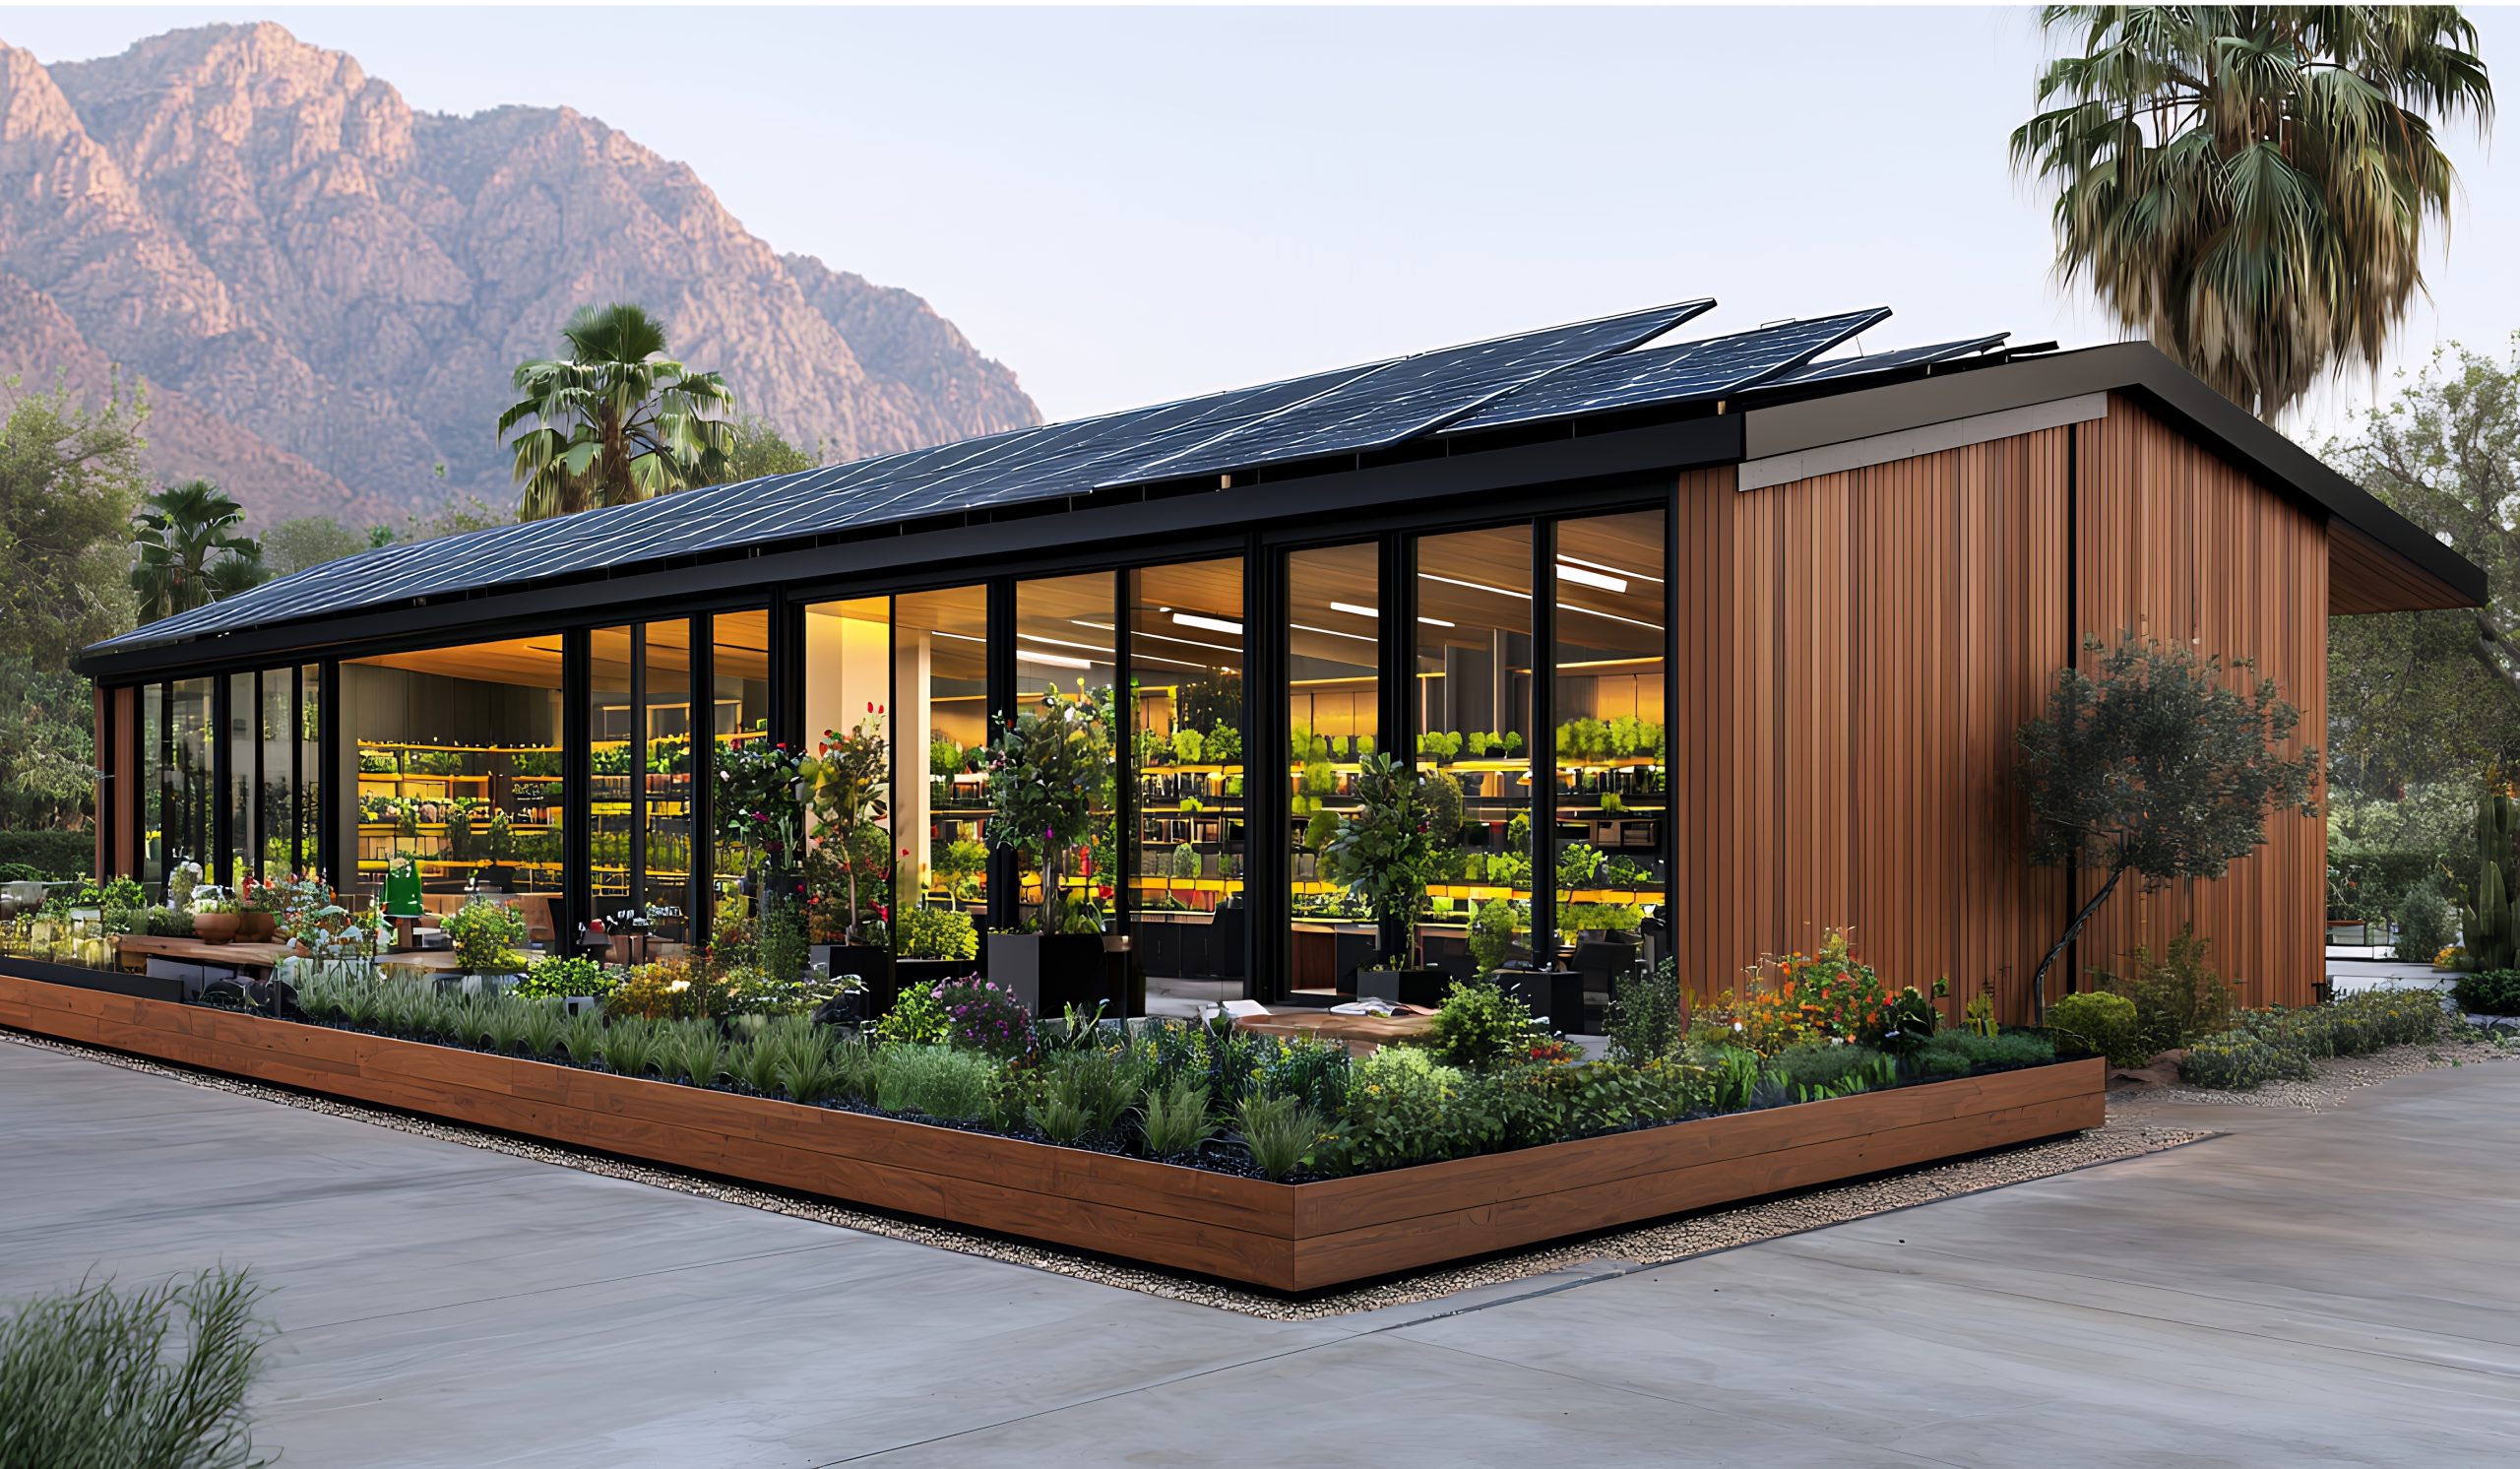
À medida que o setor de energia renovável continua a evoluir, as empresas que buscam implementar sistemas de energia solar precisam lidar com um cenário complexo de incentivos federais e estaduais. Embora os projetos solares de grande escala frequentemente sejam o centro das atenções, as instalações solares menores, especialmente aquelas com menos de 1,5 megawatts (MW), não devem ser negligenciadas. Esses projetos oferecem às empresas oportunidades únicas de aproveitar incentivos fiscais significativos, ao mesmo tempo em que reduzem os custos iniciais e contribuem para metas de sustentabilidade de longo prazo (Associação das Indústrias de Energia Solar [SEIA], 2024).
Crédito Fiscal de Investimento (ITC) para projetos com potência inferior a 1,5 MW
O Crédito Fiscal de Investimento (ITC) de 30% para projetos de energia solar de pequenas empresas
Esse continua sendo o incentivo federal mais importante para a energia solar. De acordo com as regras atuais, as empresas devem (a) colocar suas instalações em operação até 31 de dezembro de 2027 ou (b) iniciar a construção até 5 de julho de 2026 para garantir a elegibilidade. Para a maioria dos projetos, isso exige a comprovação de que as obras já tenham começado, mas os sistemas solares ≤ 1,5 MW (CA) ainda podem utilizar a cláusula de segurança de 5% do custo para atender ao critério de “início da construção” (Receita Federal dos Estados Unidos [IRS], 2025).
Depreciação adicional
Além do ITC, as empresas podem se beneficiar da depreciação bônus de 100%, o que lhes permite deduzir o custo total de ativos solares qualificados já no primeiro ano. Essa disposição foi restabelecida e tornou-se permanente para equipamentos de energia renovável adquiridos e colocados em operação após 19 de janeiro de 2025 (Departamento de Energia dos EUA [DOE], 2025). Para projetos menores, isso acelera o fluxo de caixa e reduz os períodos de retorno do investimento.
Incentivos estaduais
Muitos estados oferecem apoio adicional que complementa os benefícios federais. Esses incentivos são particularmente valiosos para projetos menores e distribuídos que apoiam diretamente as empresas locais (Laboratório Nacional de Energia Renovável [NREL], 2023). Entre os exemplos, destacam-se:
- Isenções do imposto sobre a propriedade sobre o valor agregado dos sistemas solares.
- Isenções do imposto sobre vendas na compra de equipamentos solares.
- Programas de medição líquida que concedem créditos às empresas pela eletricidade excedente injetada na rede.
Por que os projetos de pequenas empresas com potência ≤ 1,5 MW são atraentes
- Acesso mais fácil ao “Safe Harbor”: Somente sistemas com potência igual ou inferior a 1,5 MW (CA) podem utilizar o “Safe Harbor” de 5% do custo para garantir o ITC.
- Retorno mais rápido: a combinação do ITC com a depreciação bônus de 100% reduz significativamente o tempo de retorno do investimento.
- Escalabilidade e simplicidade: projetos menores enfrentam menos obstáculos em termos de licenciamento e interconexão, o que facilita sua conclusão antes dos prazos-chave.
Para empresas que buscam energia renovável sem a complexidade de projetos em escala de concessionária, sistemas com potência ≤ 1,5 MW (CA) continuam sendo uma excelente opção. Ao combinar o ITC de 30%, a depreciação acelerada e os incentivos estaduais, as empresas podem reduzir os custos iniciais, obter um retorno mais rápido sobre o investimento e fortalecer seus compromissos com a sustentabilidade. É essencial agir antes dos prazos de julho de 2026 e dezembro de 2027 para garantir esses benefícios (IRS, 2025; DOE, 2025).
Referências
Receita Federal dos Estados Unidos. (2025). Aviso 2025-42: Seções 45Y e 48E — Início da construção.
Laboratório Nacional de Energia Renovável. (2023). Benefícios e políticas relacionadas à energia solar. https://www.nrel.gov/
Associação das Indústrias de Energia Solar. (2024). Crédito fiscal federal para energia solar (ITC). https://www.seia.org/
Departamento de Energia dos EUA. (2025). Incentivos fiscais e depreciação para energia limpa. https://www.energy.gov/