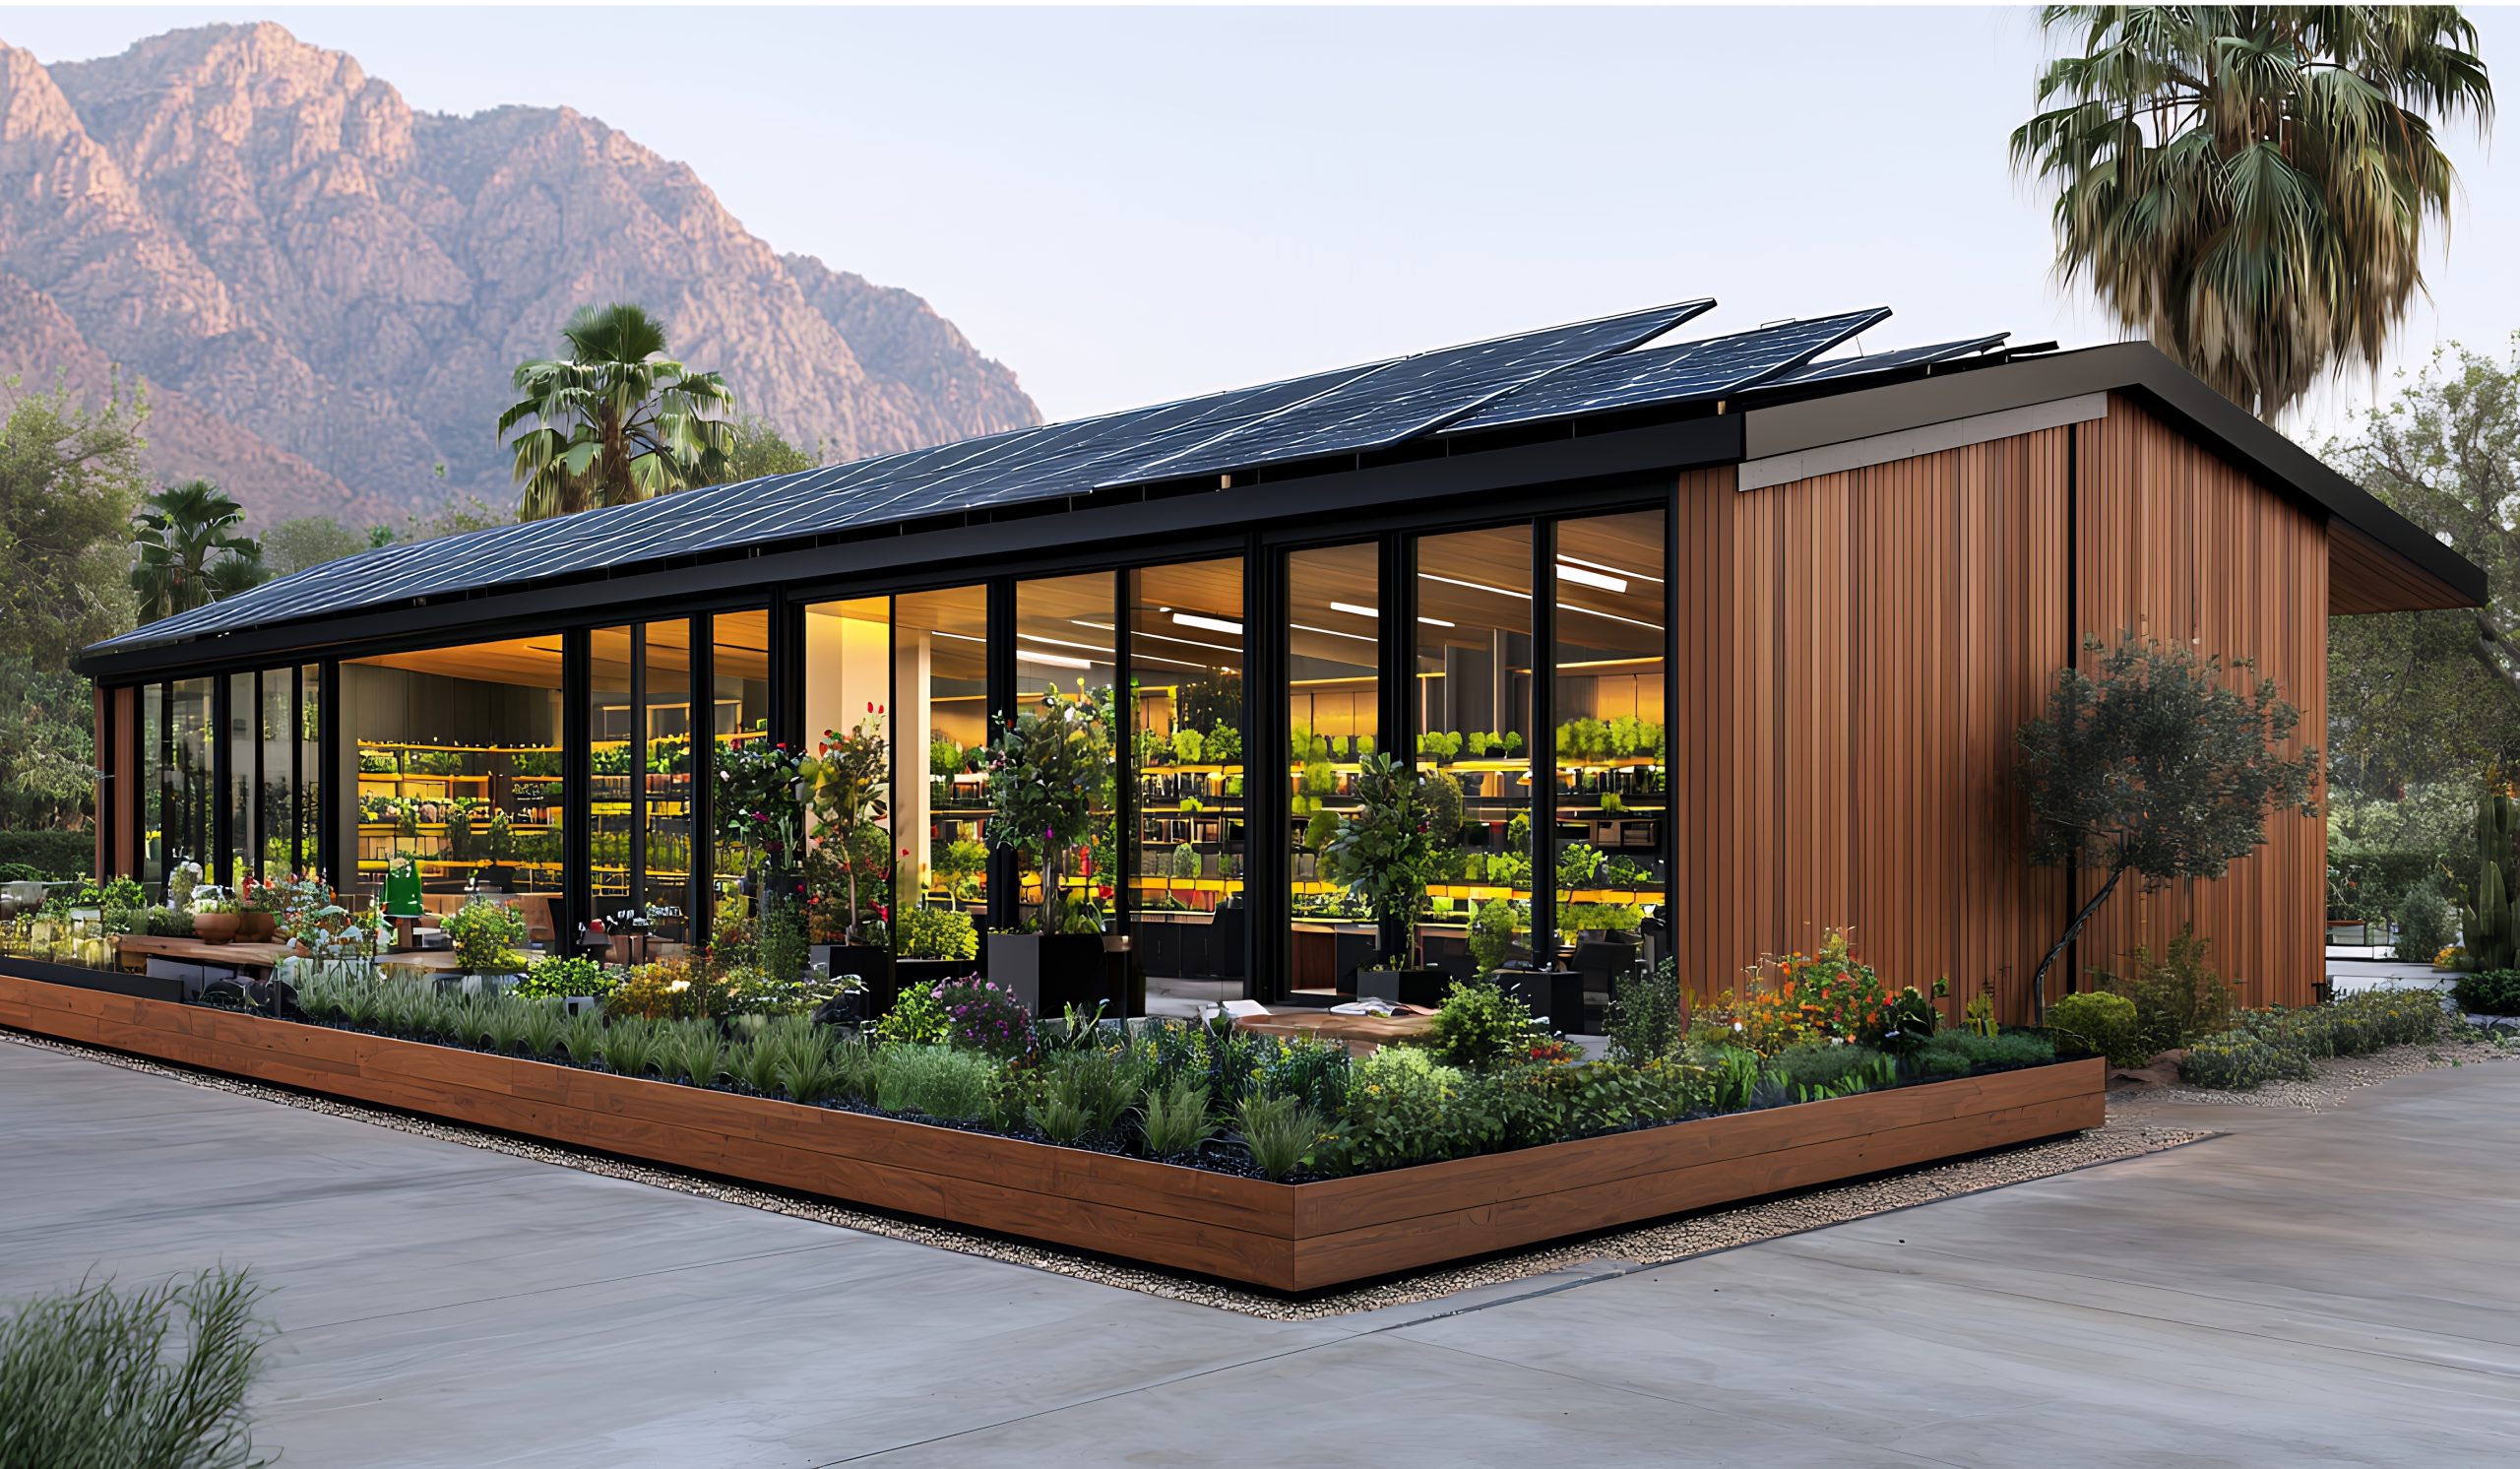
Alors que le secteur des énergies renouvelables ne cesse d’évoluer, les entreprises souhaitant mettre en place des systèmes d’énergie solaire doivent s’y retrouver dans un paysage complexe de mesures d’incitation au niveau fédéral et régional. Si les projets solaires à grande échelle occupent souvent le devant de la scène, les installations solaires de plus petite envergure, en particulier celles d’une puissance inférieure à 1,5 mégawatt (MW), ne doivent pas pour autant être négligées. Ces projets offrent aux entreprises des opportunités uniques de tirer parti d’incitations fiscales importantes tout en réduisant les coûts initiaux et en contribuant aux objectifs de développement durable à long terme (Solar Energy Industries Association [SEIA], 2024).
Crédit d'impôt à l'investissement (ITC) pour les projets d'une puissance inférieure à 1,5 MW
Le crédit d'impôt à l'investissement (ITC) de 30 % pour les projets solaires des petites entreprises
Il s'agit toujours de la mesure d'incitation fédérale la plus importante en faveur de l'énergie solaire. Selon la réglementation en vigueur, les entreprises doivent soit (a) mettre leur installation en service avant le 31 décembre 2027, soit (b) commencer la construction avant le 5 juillet 2026 pour pouvoir en bénéficier. Pour la plupart des projets, cela implique de démontrer que les travaux ont effectivement commencé, mais les installations solaires d’une puissance inférieure ou égale à 1,5 MW (CA) peuvent toujours recourir à la clause de sauvegarde de 5 % des coûts pour satisfaire à la norme relative au « début des travaux » (Internal Revenue Service [IRS], 2025).
Amortissement accéléré
Outre l’ITC, les entreprises peuvent bénéficier d’un amortissement supplémentaire de 100 %, ce qui leur permet de déduire la totalité du coût des installations solaires éligibles dès la première année. Cette disposition a été rétablie et rendue permanente pour les équipements liés aux énergies renouvelables acquis et mis en service après le 19 janvier 2025 (Département américain de l’Énergie [DOE], 2025). Pour les projets de moindre envergure, cela permet d’accélérer les flux de trésorerie et de raccourcir les délais de rentabilité.
Mesures d'incitation au niveau des États
De nombreux États proposent des aides supplémentaires qui viennent s'ajouter aux subventions fédérales. Ces mesures incitatives sont particulièrement utiles pour les petits projets décentralisés qui soutiennent directement les entreprises locales (Laboratoire national des énergies renouvelables [NREL], 2023). En voici quelques exemples :
- Exonérations de la taxe foncière sur la plus-value générée par les installations solaires.
- Exonérations de la taxe sur les ventes pour l'achat d'équipements solaires.
- Les programmes de facturation nette qui accordent un crédit aux entreprises pour l'électricité excédentaire réinjectée dans le réseau.
Pourquoi les projets destinés aux petites entreprises d'une puissance inférieure ou égale à 1,5 MW sont-ils attractifs ?
- Accès facilité au « Safe Harbor » : seuls les systèmes d'une puissance inférieure ou égale à 1,5 MW (CA) peuvent bénéficier du « Safe Harbor » à 5 % du coût pour garantir le crédit d'impôt à l'investissement (ITC).
- Amortissement plus rapide : la combinaison de l'ITC et d'un amortissement accéléré à 100 % réduit considérablement le délai d'amortissement.
- Évolutivité et simplicité : les projets de moindre envergure rencontrent moins d'obstacles en matière d'autorisations et de raccordement au réseau, ce qui facilite leur achèvement avant les échéances clés.
Pour les entreprises qui souhaitent recourir aux énergies renouvelables sans avoir à gérer la complexité des projets à grande échelle, les installations d’une puissance inférieure ou égale à 1,5 MW (CA) restent un choix judicieux. En combinant le crédit d'impôt à l'investissement (ITC) de 30 %, l'amortissement accéléré et les aides accordées au niveau des États, les entreprises peuvent réduire leurs coûts initiaux, obtenir un retour sur investissement plus rapide et renforcer leurs engagements en matière de développement durable. Il est essentiel d'agir avant les dates limites de juillet 2026 et décembre 2027 pour bénéficier de ces avantages (IRS, 2025 ; DOE, 2025).
Références
Service des impôts (Internal Revenue Service). (2025). Avis n° 2025-42 : Articles 45Y et 48E — Début des travaux.
Laboratoire national des énergies renouvelables. (2023). Avantages et politiques en matière d'énergie solaire. https://www.nrel.gov/
Association des industries de l'énergie solaire. (2024). Crédit d'impôt fédéral pour l'énergie solaire (ITC). https://www.seia.org/
Ministère américain de l'Énergie. (2025). Incitations fiscales et amortissements en faveur des énergies propres. https://www.energy.gov/